越南税务居民:183天规则详解
如果你在一个日历年内,或自入境第一天起的连续12个月内,在越南停留183天或以上,你就是税务居民。有登记的居住地,或在纳税年度内租住房屋合计达183天或以上,同样算数,除非你能证明自己在别处是税务居民。居民对全球收入纳税;非居民只对越南境内收入纳税。
阅读英文版 (Read this guide in English)
假设你3月抵达岘港,当年剩下的时间都没有离开越南。你在这个日历年内在越南停留满183天或以上时,就符合了越南税务居民的第一项标准。同样的标准,也可以在自你入境第一天起算的连续12个月内满足,不只限于日历年。
天数逐日累计:抵达当天算一天,离开当天算一天。如果你当天入境又当天出境,第253/2026/NĐ-CP号议定也同样算作一天。你的入境和出境日期,以出入境管理机关在护照或其他旅行证件上的认证为准,“在越南”指人实际身在越南。
这项标准背后的法律
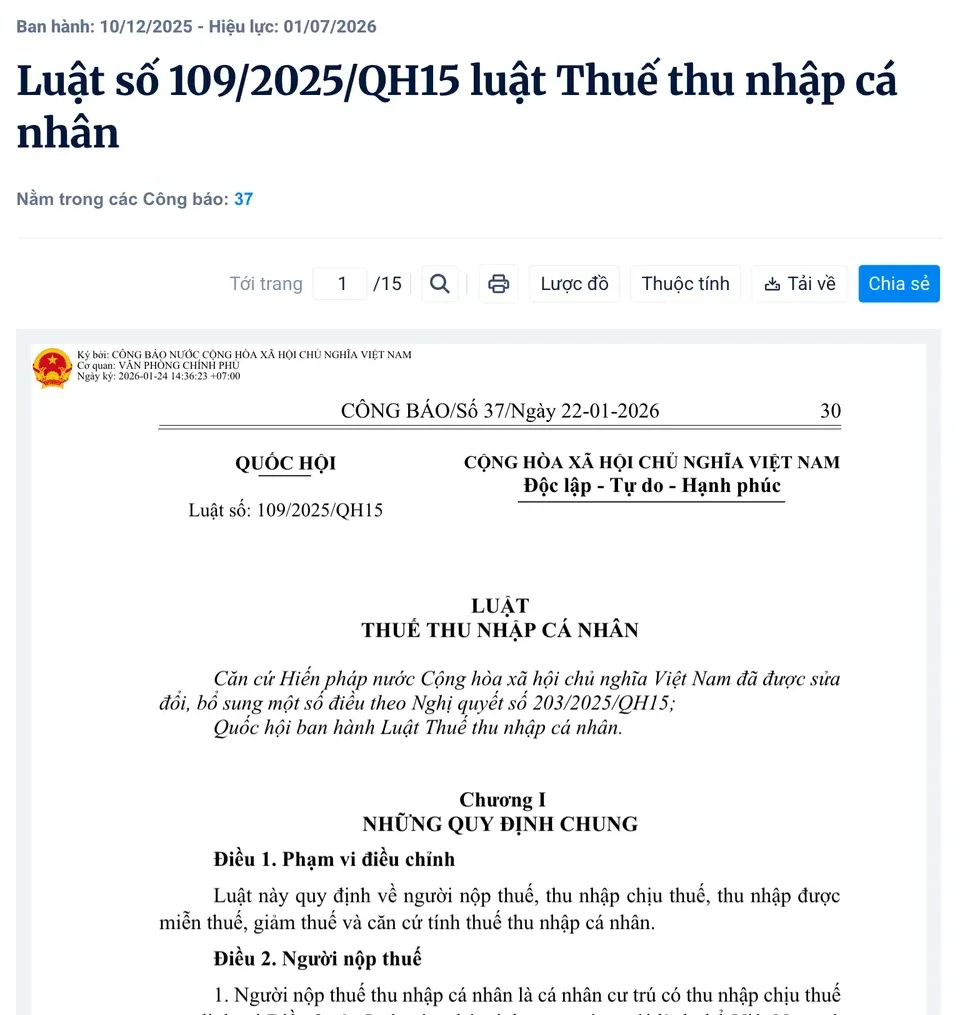
越南的税务居民标准载于《个人所得税法》第2条,计算天数和租住房屋的细则载于第253/2026/NĐ-CP号议定。
现行法律是第109/2025/QH15号法律,已于2026年7月1日生效,取代了旧的第04/2007/QH12号《个人所得税法》。其中关于居民个人经营所得和工资薪金所得的规定,自2026年纳税期起适用。
第二项标准:在越南有“经常居住地”
成为居民个人的第二种方式,不计算你实际在这里的天数,而是看你在越南的住处。也就是在越南有“经常居住地”,包括登记的永久居住地,或按固定期限租约租住的房屋。
对外国人来说,登记的居住地是你永久居留卡上的地址,或申请临时居留卡时你申报的地址。该卡本身如何办理,请看越南临时居留卡(英文);另需向当地机关登记你的住处,请看越南暂住登记(英文)。
你按租赁协议租住的天数,在纳税年度内合计达183天或以上时,租住房屋就算数。不需要单份租约满183天,因为你所有租约下的天数会累加,包括在不同地方的租约。
这里的“租住房屋”还包括住在酒店、旅馆、汽车旅馆或青年旅舍,或住在你的工作地点或办公室,无论是你还是你的雇主租的。
如果你在越南有经常居住地,但在纳税年度内实际停留不足183天,你仍然被视为居民个人。例外是你能证明自己是其他国家的税务居民。
证明材料是该国出具的居民证明。如果该国与越南签有避免双重征税协定,但不出具这类证明,你需要提供护照复印件,以证明你在该国居住的期间。
确定身份后会有什么变化
一旦你是居民个人,越南就对你在境内和境外发生的收入征税,无论在哪里支付或收取,而不只是你在当地的收入。居民的工资薪金按应税收入征税,应税收入是工资收入总额减去保险缴费,以及第109/2025/QH15号法律第10条和第11条规定的扣除项。该应税收入按五档累进税率表征税:
| 每年应税收入的部分(百万越南盾) | 税率 |
|---|---|
| 不超过120 | 5% |
| 超过120至360 | 10% |
| 超过360至720 | 20% |
| 超过720至1,200 | 30% |
| 超过1,200 | 35% |
每档税率只适用于落在该档内的那部分应税收入。
反过来,如果你属于非居民,也就是既不符合天数标准,也不符合经常居住地标准,越南就只对在越南境内发生的收入征税。具体到工资薪金,就是在越南工作所取得的报酬总额按20%统一税率征税,无论你实际在世界上哪里领取。
如果你在越南停留不足183天,并能证明自己是另一国家的税务居民,你也是非居民。
该法对工资以外的其他类型收入也征税,首先是经营所得;本文不涉及它们的税率。
税收协定可能改变你要缴的税
越南的规定确实考虑了双重征税问题。如果越南与某国签有避免双重征税协定,已在该国缴纳的个人所得税,可以按该协定的规定,从在越南应缴的税款中抵免。本文不涉及任何具体国家的协定条款;你的情况下抵免如何操作,请查阅你本国与越南的协定。
外国人如何办理税号
如果你是在越南经营的外国人,或有在越南发生的收入,按第108/2025/QH15号法律的规定,你是越南税法下的纳税人。如果你直接向税务机关登记,第252/2026/NĐ-CP号议定规定,首次税务登记期限是自个人所得税纳税义务发生之日起10个工作日。
这不是税务建议
本文说明越南《个人所得税法》的规定,不是针对你自身税务情况的建议。请把它当作规则来读,然后用你自己的实际情况来对照,比如你实际停留了多少天、你在这里有什么样的住处。
更多资金指南:在越南以外国人身份开银行账户(英文)、外国人在越南驾驶(英文)和资金总览(英文)。
未确认: 满183天后,你是整个年度都算居民,还是只从第183天起才算居民,尚不清楚。如果你离开后再回来,是否开始新的12个月期间,也尚不清楚。在决定预留多少税款之前,请向岘港税务局确认。
常见问题
如果我在越南待满183天,我就是税务居民吗?
是的,如果这183天或以上落在同一个日历年内,或落在自你入境越南第一天起算的连续12个月内。抵达当天和离开当天各算一天,当天入境又当天出境也算一天。
在岘港租公寓,即使我经常出行,也会让我成为税务居民吗?
可能会:第二项标准是“经常居住地”,包括登记的居住地,或按固定期限租约租住的房屋。如果租住天数在纳税年度内合计达183天或以上(可以分布在多个地方),租住房屋就算数。住酒店、旅馆、汽车旅馆、青年旅舍或你的工作地点也算,无论是你还是雇主租的。如果你在这里不足183天,并能证明在别处是税务居民,则不算。
我在这里有住处,但每年实际在越南不到183天,我还是居民吗?
是的,除非你能证明自己在别处是税务居民。如果你在越南有经常居住地,但在纳税年度内停留不足183天,实施议定仍然把你视为居民个人。通常的证明方式是该国出具的居民证明。
成为居民后,越南对哪些收入征税?
在越南境内和境外发生的收入。居民的工资薪金应税收入,在扣除法律允许的扣除项后,按五档累进税率表征税,税率从5%到35%。本文不涉及其他类型收入的税率。
如果我不是越南税务居民,适用什么税率?
在越南工作所取得的工资薪金总额,统一按20%征税,无论收入在哪里支付。非居民只对在越南境内发生的收入纳税,无论在哪里支付或收取。本文不涉及其他类型收入的税率。
税收协定能改变我在越南要缴的税吗?
可以。如果越南与另一国签有避免双重征税协定,在该国已缴纳的所得税,可以按该协定的规定,从越南税款中抵免。本文不涉及任何具体国家的协定条款。
直接向税务机关登记的外国人,什么时候必须办理税务登记?
在越南有经营活动或有收入发生的外国人,是越南税法下的纳税人。如果你直接向税务机关登记,首次登记须在个人所得税纳税义务发生之日起10个工作日内办理。
更多中文指南
本文是依据上述来源核实的一般信息,不构成针对你个人情况的法律意见。价格、规定和营业时间可能变化,请到现场再确认一次。指南的核实方式见: How we check (英文)。
发现错误? 请告知编辑。