Налоговое резидентство во Вьетнаме: правило 183 дней
Вы налоговый резидент, если находитесь во Вьетнаме от 183 дней в календарном году или в 12 подряд идущих месяцах с первого дня. Зарегистрированное место жительства или съёмное жильё от 183 дней в налоговом году тоже учитывается, если вы не докажете резидентство в другой стране. Резиденты платят налог с доходов по всему миру, нерезиденты — только с доходов во Вьетнаме.
На этой странице
Допустим, вы прилетели в Дананг в марте и до конца года не покидаете страну. Когда вы пробудете во Вьетнаме 183 дня и более в этом календарном году, вы выполните первый критерий вьетнамского налогового резидентства. Этот же критерий выполняется и в пределах 12 подряд идущих месяцев, считая с вашего первого дня в стране, а не только в календарном году.
Счёт идёт по дням: день приезда — один день, день отъезда — один день. Если вы прилетели и улетели в тот же день, постановление правительства 253/2026/NĐ-CP тоже считает это одним днём. Даты приезда и отъезда берутся из подтверждения иммиграционного органа в паспорте или другом проездном документе, а «присутствие» означает физическое нахождение во Вьетнаме.
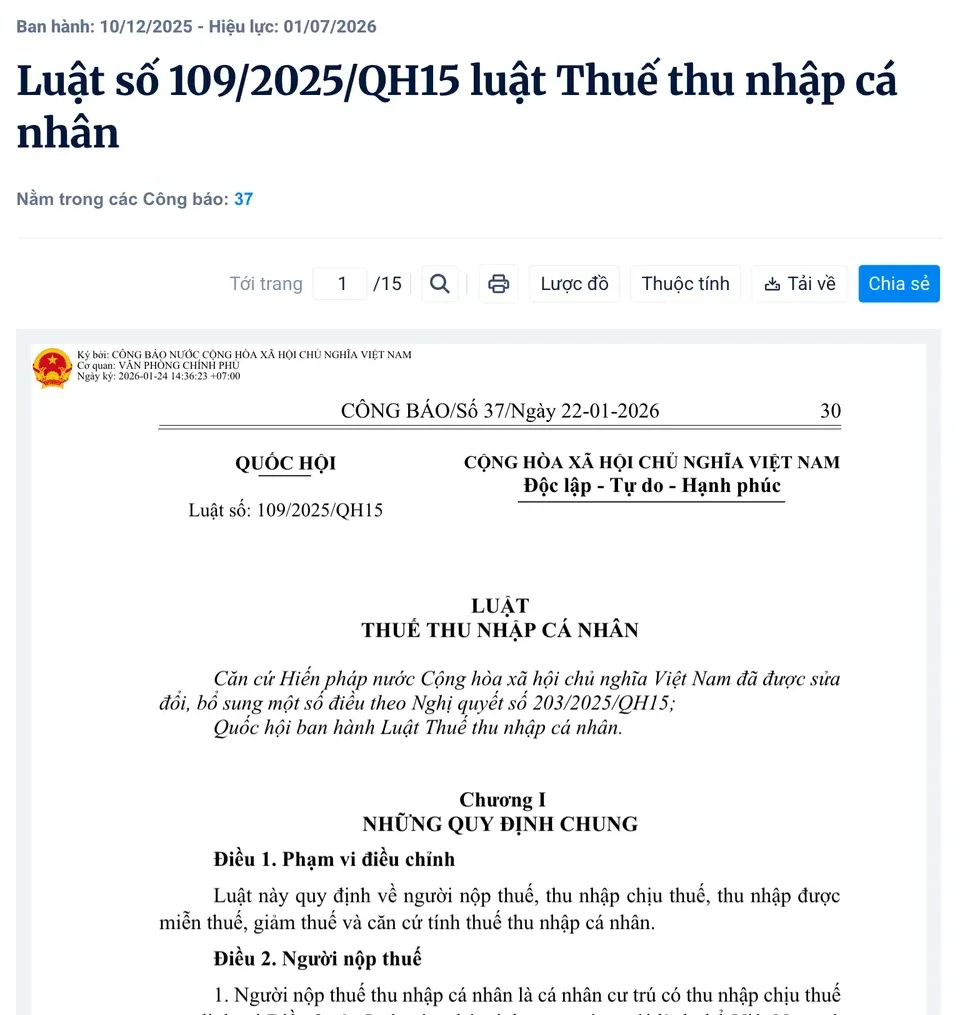
Закон, на котором основан этот критерий
Критерии налогового резидентства Вьетнама содержатся в статье 2 закона о подоходном налоге с физических лиц, а подробности о подсчёте дней и арендованном жилье — в постановлении правительства 253/2026/NĐ-CP.
Действующий закон — закон 109/2025/QH15, вступивший в силу 1 июля 2026 года; он заменил прежний закон о подоходном налоге с физических лиц 04/2007/QH12. Положения о доходах резидента от предпринимательской деятельности и от заработной платы применяются с налогового периода 2026 года.
Второй критерий: «постоянное место жительства» во Вьетнаме
Второй способ стать резидентом не учитывает дни, которые вы проводите в стране; он смотрит на ваше жильё во Вьетнаме. Это наличие «постоянного места жительства» во Вьетнаме, куда входит зарегистрированное постоянное место жительства или жильё, арендованное по договору с фиксированным сроком.
Для иностранца зарегистрированное место жительства — это адрес в вашей карте постоянного проживания либо адрес, который вы указали при подаче заявления на временную карту проживания (TRC). О том, как работает сама карта, см. Временная карта проживания во Вьетнаме (на английском), а об отдельном требовании регистрировать место пребывания в местных органах — Регистрация временного проживания во Вьетнаме (на английском).
Арендованное жильё учитывается, когда дни аренды по вашим договорам в налоговом году составляют в сумме 183 дня и более. Ни один договор не обязан длиться 183 дня, потому что дни по всем договорам суммируются, в том числе по договорам в нескольких местах.
«Арендованное жильё» здесь включает и проживание в отеле, гостевом доме, мотеле или хостеле либо по месту работы или в офисе, будь то аренда вами или вашим работодателем.
А если у вас есть постоянное место жительства во Вьетнаме, но фактически вы пробыли в стране меньше 183 дней в налоговом году, вас всё равно считают физическим лицом-резидентом. Это так, пока вы не докажете, что являетесь налоговым резидентом другой страны.
Доказательство — справка о резидентстве (Certificate of Residence) этой страны. Если у этой страны есть с Вьетнамом соглашение об избежании двойного налогообложения, но такие справки она не выдаёт, вы предъявляете копию паспорта, подтверждающую период проживания там.
Что меняется, когда вы знаете свой статус
Став резидентом, вы платите во Вьетнаме налог с доходов, возникающих как внутри страны, так и за её пределами, где бы они ни выплачивались и ни получались, а не только с местных заработков. Заработная плата резидента облагается с налогооблагаемого дохода: это общий доход от заработной платы за вычетом страховых взносов и вычетов по статьям 10 и 11 закона 109/2025/QH15. Этот налогооблагаемый доход облагается по прогрессивной шкале из пяти ставок:
| Часть налогооблагаемого дохода в год (млн донгов) | Ставка |
|---|---|
| До 120 | 5% |
| Свыше 120 до 360 | 10% |
| Свыше 360 до 720 | 20% |
| Свыше 720 до 1 200 | 30% |
| Свыше 1 200 | 35% |
Каждая ставка применяется только к той части налогооблагаемого дохода, которая попадает в её диапазон.
Если вы окажетесь на стороне нерезидентов — то есть не выполняете ни критерий дней, ни критерий постоянного места жительства — Вьетнам облагает налогом только доходы, возникающие внутри страны. Для заработной платы это фиксированные 20% с общей суммы, которую вы получаете за работу, выполненную во Вьетнаме, где бы в мире вам ни платили.
Вы также нерезидент, если пробыли в стране меньше 183 дней и можете доказать налоговое резидентство в другой стране.
Закон облагает налогом и другие виды дохода помимо заработной платы, начиная с дохода от предпринимательской деятельности; ставки по ним в этой статье не рассматриваются.
Налоговые соглашения могут изменить сумму налога
Правила Вьетнама учитывают двойное налогообложение. Если Вьетнам подписал с какой-либо страной соглашение об избежании двойного налогообложения, подоходный налог, уже уплаченный там, можно зачесть в счёт налога к уплате во Вьетнаме — как предусмотрено этим соглашением. Условия соглашений с конкретными странами в этой статье не рассматриваются — как зачёт работает в вашем случае, смотрите в соглашении вашей страны с Вьетнамом.
Регистрация налогового номера иностранцем
Если вы иностранец и ведёте во Вьетнаме предпринимательскую деятельность или получаете доход, возникающий во Вьетнаме, вы налогоплательщик по вьетнамскому налоговому законодательству — так предусматривает закон 108/2025/QH15. Если вы регистрируетесь напрямую в налоговом органе, постановление правительства 252/2026/NĐ-CP устанавливает срок первичной налоговой регистрации — 10 рабочих дней со дня возникновения вашей обязанности по подоходному налогу.
Это не налоговая консультация
В этой статье изложено, что говорит закон Вьетнама о подоходном налоге с физических лиц, а не совет по вашей налоговой ситуации. Читайте это как правило, а затем сверьте с ним свои факты — сколько дней вы фактически пробыли в стране, какое у вас здесь жильё.
Другие руководства о деньгах: открытие банковского счёта во Вьетнаме для иностранца (на английском), вождение во Вьетнаме для иностранца (на английском) и раздел о деньгах (на английском).
Не подтверждено: Пока неизвестно, считаетесь ли вы, набрав 183 дня, резидентом на весь год или только с 183-го дня. Пока неизвестно, начинается ли новое 12-месячное окно, если вы выезжаете и возвращаетесь. Перед тем как планировать сумму налога, уточните в налоговом управлении Дананга.
Частые вопросы
Если я пробуду во Вьетнаме 183 дня, стану ли я налоговым резидентом?
Да, если эти 183 дня и более приходятся на один календарный год или на 12 подряд идущих месяцев, считая с первого дня во Вьетнаме. День приезда и день отъезда считаются за один день каждый, а въезд и выезд в один и тот же день считаются за один день.
Если я арендую квартиру в Дананге, стану ли я налоговым резидентом, даже когда много путешествую?
Может: второй критерий — «постоянное место жительства», то есть зарегистрированное место жительства или жильё, арендованное по договору с фиксированным сроком. Арендованное жильё учитывается, если дни аренды в налоговом году в сумме составляют 183 и более, в том числе в нескольких местах. Проживание в отелях, гостевых домах, мотелях, хостелах или по месту работы тоже учитывается, арендуете вы его или ваш работодатель. Нет, если вы пробыли здесь меньше 183 дней и можете доказать налоговое резидентство в другой стране.
У меня здесь есть жильё, но фактически я бываю в стране меньше 183 дней в году — остаюсь ли я резидентом?
Да, если вы не докажете налоговое резидентство в другой стране. Если у вас есть постоянное место жительства во Вьетнаме, но вы пробыли в стране меньше 183 дней в налоговом году, постановление правительства о применении закона всё равно считает вас физическим лицом-резидентом. Обычное доказательство — справка о резидентстве (Certificate of Residence) из другой страны.
Какие доходы облагаются налогом во Вьетнаме, если я резидент?
Доходы, возникающие как внутри Вьетнама, так и за его пределами. Налогооблагаемый доход резидента от заработной платы после допустимых законом вычетов облагается по прогрессивной шкале из пяти ставок, от 5% до 35%. Ставки для других видов дохода в этой статье не рассматриваются.
Какая налоговая ставка действует, если я не налоговый резидент Вьетнама?
Фиксированная ставка 20% с общей суммы заработной платы, которую вы получаете за работу, выполненную во Вьетнаме, независимо от места выплаты. Нерезидент платит налог только с доходов, возникающих внутри Вьетнама, где бы они ни выплачивались и ни получались. Ставки для других видов дохода в этой статье не рассматриваются.
Может ли налоговое соглашение изменить сумму, которую я должен заплатить во Вьетнаме?
Да. Если Вьетнам подписал с другой страной соглашение об избежании двойного налогообложения, подоходный налог, уплаченный в этой стране, можно зачесть в счёт налога во Вьетнаме — как предусмотрено этим соглашением. Условия соглашений с конкретными странами в этой статье не рассматриваются.
Когда иностранец, который регистрируется напрямую в налоговом органе, должен встать на налоговый учёт?
Иностранец, который ведёт во Вьетнаме предпринимательскую деятельность или получает доход, возникающий во Вьетнаме, является налогоплательщиком по вьетнамскому налоговому законодательству. Если вы регистрируетесь напрямую в налоговом органе, первичную регистрацию нужно пройти в течение 10 рабочих дней со дня возникновения вашей обязанности по подоходному налогу.
Другие руководства на русском
Общая информация, проверенная по источникам выше; это не юридическая консультация по вашему случаю. Цены, правила и часы работы меняются, поэтому уточните их на месте, прежде чем на них полагаться. О том, как проверяются руководства: How we check (на английском).
Нашли ошибку? Сообщите редактору.