베트남 세법상 거주자, 183일 기준 정리
한 역년에 베트남에 183일 이상 체류했거나, 첫날부터 연속 12개월 안에 183일 이상 체류했다면 세법상 거주자예요. 등록된 거주지가 있거나 해당 과세연도에 임차한 주택의 기간을 합쳐 183일 이상이면 거주자인데, 다른 나라의 세법상 거주자임을 증명하면 예외예요. 거주자는 전 세계 소득에 세금을 내고, 비거주자는 베트남 소득에만 내요.
영어로 읽기 (Read this guide in English)
이 페이지 목차
3월에 다낭(Da Nang)에 도착해서 그해 남은 기간에는 출국하지 않는다고 해 볼게요. 그 역년 안에 베트남에 183일 이상 체류하게 되면, 베트남 세법상 거주자의 첫 번째 기준을 충족해요. 같은 기준은 역년 안에서만이 아니라 베트남에 처음 들어온 날부터 센 연속 12개월 안에서도 충족돼요.
일수는 하루씩 세요. 도착한 날은 하루, 출국한 날도 하루예요. 같은 날 들어왔다가 다시 나가면, 253/2026/NĐ-CP 시행령은 그것도 하루로 세요. 도착일과 출국일은 여권이나 다른 여행 서류에 찍힌 출입국 당국의 확인을 기준으로 하고, ‘체류’는 실제로 베트남 안에 있는 것을 뜻해요.
이 기준의 근거 법
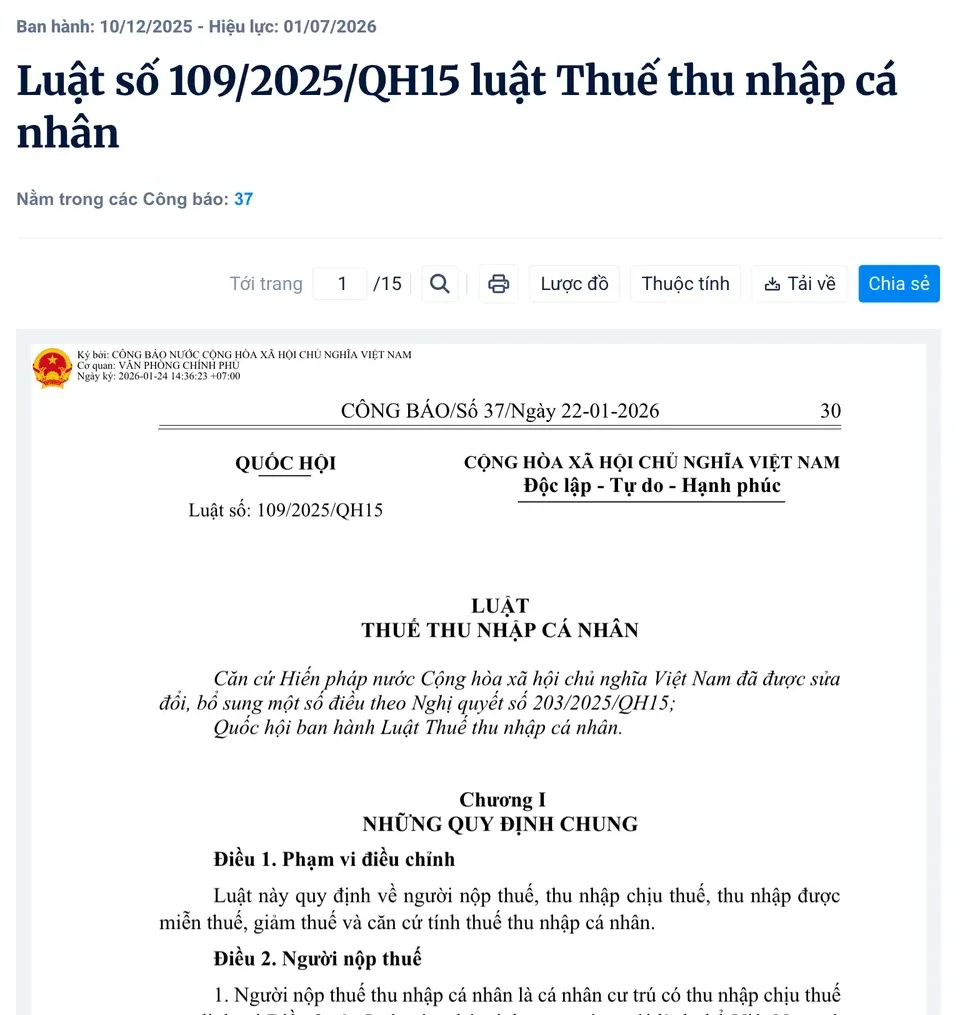
베트남의 세법상 거주자 기준은 개인소득세법 제2조에 있어요. 일수 계산과 임차 주택에 관한 세부 내용은 253/2026/NĐ-CP 시행령에 있어요.
현행 법은 109/2025/QH15 법으로, 2026년 7월 1일에 시행되어 예전 개인소득세법 04/2007/QH12를 대체했어요. 거주 개인의 사업 소득과 급여 소득에 관한 규정은 2026년 과세기간부터 적용돼요.
두 번째 기준: 베트남에 ‘상시 거주지’가 있는 경우
거주 개인이 되는 두 번째 방법은 실제로 머문 일수를 세지 않고, 베트남에 있는 집을 봐요. 베트남에 ‘상시 거주지’가 있는 경우로, 등록된 상주 거주지나 기간이 정해진 임대차로 빌린 주택이 여기에 들어가요.
외국인에게 그 등록된 거주지는 영주 거주증(Permanent Residence Card)에 적힌 주소이거나, 임시거주증을 신청할 때 신고한 주소예요. 그 카드 자체가 어떻게 작동하는지는 베트남 임시거주증 (영어)을, 머무는 곳을 현지 당국에 등록해야 하는 별도 요건은 베트남 임시거주 신고 (영어)를 보세요.
임대차 계약에 따라 빌린 일수를 합쳐 해당 과세연도에 183일 이상이면 임차 주택으로 인정돼요. 계약 하나가 183일일 필요는 없어요. 여러 곳의 계약을 포함해 모든 계약의 일수를 더하니까요.
여기서 ‘임차 주택’에는 호텔, 게스트하우스, 모텔, 호스텔이나 직장 또는 사무실에서 지내는 것도 포함되며, 본인이 빌리든 고용주가 빌리든 마찬가지예요.
베트남에 상시 거주지가 있지만 해당 과세연도에 실제 체류가 183일 미만이어도 여전히 거주 개인으로 봐요. 다른 나라의 세법상 거주자임을 증명하지 않는 한 그래요.
증명은 그 나라가 발급한 거주자 증명서(Certificate of Residence)로 해요. 그 나라가 베트남과 이중과세 방지 협정을 맺었지만 그런 증명서를 발급하지 않는다면, 그곳에서 산 기간을 증명하는 여권 사본을 내요.
신분이 정해지면 달라지는 것
거주 개인이 되면 베트남은 소득을 어디서 지급하고 받는지와 관계없이 국내외에서 발생한 소득에 과세해요. 현지에서 번 소득만 보는 것이 아니에요. 거주자의 급여는 과세 소득에 대해 과세하는데, 과세 소득은 급여 소득 총액에서 보험료와 109/2025/QH15 법 제10조와 제11조의 공제를 뺀 금액이에요. 그 과세 소득에는 5개 구간의 누진 구간표가 적용돼요:
| 연간 과세 소득 구간 (million 동) | 세율 |
|---|---|
| 120 이하 | 5% |
| 120 초과 360 이하 | 10% |
| 360 초과 720 이하 | 20% |
| 720 초과 1,200 이하 | 30% |
| 1,200 초과 | 35% |
각 세율은 그 구간 안에 있는 과세 소득 부분에만 적용돼요.
반대로 일수 기준도 상시 거주지 기준도 충족하지 않아 비거주자가 되면, 베트남은 국내에서 발생한 소득에만 과세해요. 특히 급여는 세계 어디서 지급받든 베트남에서 수행한 업무로 받는 총액에 일률 20%예요.
183일 미만 체류했고 다른 나라의 세법상 거주자임을 증명할 수 있다면 그것도 비거주자예요.
법은 급여 외에 다른 종류의 소득에도 과세하며, 사업 소득이 그 첫 번째예요. 이 글은 그 세율은 다루지 않아요.
조세 협정이 내야 할 세금을 바꿀 수 있어요
베트남의 규정은 이중과세를 고려해요. 베트남이 어떤 나라와 이중과세 방지 협정을 맺었다면, 그곳에서 이미 낸 개인소득세를 협정이 정한 대로 베트남에서 낼 세액에서 공제할 수 있어요. 이 글은 특정 나라의 협정 조건은 다루지 않아요. 본인의 경우 공제가 어떻게 적용되는지는 본국과 베트남의 협정을 확인하세요.
외국인의 납세자번호 등록
베트남에서 사업을 하거나 베트남에서 발생한 소득이 있는 외국인은 108/2025/QH15 법에 따라 베트남 세법상 납세자예요. 세무당국에 직접 등록한다면, 252/2026/NĐ-CP 시행령이 최초 납세 등록 기한을 개인소득세 납세 의무가 생긴 날부터 10 근무일로 정해요.
세무 자문이 아니에요
이 글은 베트남 개인소득세법이 무엇을 말하는지 정리한 것이지, 본인의 세금 상황에 대한 자문이 아니에요. 규칙으로 읽고, 실제로 체류한 일수와 여기 있는 집의 종류 같은 본인의 사실을 그 규칙에 맞춰 확인하세요.
돈 관련 가이드 더 보기: 외국인의 베트남 은행 계좌 개설 (영어), 외국인의 베트남 운전 (영어), 그리고 돈 관리 허브 (영어).
미확인: 183일을 채운 뒤 그해 전체가 거주자인지, 183일째부터만 거주자인지는 확실하지 않아요. 출국했다가 다시 들어오면 새로운 12개월 구간이 시작되는지도 확실하지 않아요. 세금을 얼마나 잡을지 정하기 전에 다낭 세무서에 물어보세요.
자주 묻는 질문
베트남에 183일 있으면 세법상 거주자인가요?
네, 그 183일 이상이 한 역년 안에 있거나, 베트남에 처음 들어온 날부터 센 연속 12개월 안에 있다면 그래요. 도착한 날과 출국한 날은 각각 하루로 세고, 같은 날 들어왔다 나가도 하루로 세요.
다낭(Da Nang)에서 아파트를 빌리면 여행을 많이 다녀도 세법상 거주자가 되나요?
될 수 있어요. 두 번째 기준이 ‘상시 거주지’인데, 등록된 거주지나 기간이 정해진 임대차로 빌린 주택이 여기에 들어가요. 임차 주택은 여러 곳을 합쳐 해당 과세연도의 임대 일수가 183일 이상이면 해당돼요. 호텔, 게스트하우스, 모텔, 호스텔이나 직장에서 지내는 것도, 본인이 빌리든 고용주가 빌리든 해당돼요. 183일 미만 체류했고 다른 나라의 세법상 거주자임을 증명할 수 있다면 해당하지 않아요.
여기에 살 곳은 있지만 실제로는 1년에 183일 미만 머물러요. 그래도 거주자인가요?
네, 다른 나라의 세법상 거주자임을 증명하지 않는 한 그래요. 베트남에 상시 거주지가 있지만 해당 과세연도의 체류가 183일 미만이어도, 시행령은 여전히 거주 개인으로 봐요. 보통 그 나라가 발급한 거주자 증명서(Certificate of Residence)로 증명해요.
거주자가 되면 베트남은 어떤 소득에 과세하나요?
베트남 안팎에서 발생한 소득 모두예요. 거주자의 급여 과세 소득은 법이 허용하는 공제를 뺀 뒤 5개 구간의 누진 구간표로 5%에서 35%까지 과세돼요. 이 글은 다른 종류 소득의 세율은 다루지 않아요.
베트남 세법상 거주자가 아니면 어떤 세율이 적용돼요?
소득을 어디서 지급하든 베트남에서 수행한 업무로 받는 급여 총액에 일률 20%예요. 비거주자는 지급되거나 받는 곳과 관계없이 베트남 안에서 발생한 소득에만 과세돼요. 이 글은 다른 종류 소득의 세율은 다루지 않아요.
조세 협정이 베트남에서 내는 세금을 바꿀 수 있나요?
네. 베트남이 다른 나라와 이중과세 방지 협정을 맺었다면, 그 나라에서 낸 소득세를 협정이 정한 대로 베트남 세금에서 공제할 수 있어요. 이 글은 특정 나라의 협정 조건은 다루지 않아요.
세무당국에 직접 등록하는 외국인은 납세 등록을 언제까지 해야 해요?
사업 활동이나 베트남에서 발생한 소득이 있는 외국인은 베트남 세법상 납세자예요. 세무당국에 직접 등록한다면 최초 등록은 개인소득세 납세 의무가 생긴 날부터 10 근무일 안에 해야 해요.
다른 한국어 가이드
이 글은 위에 적은 출처를 바탕으로 확인한 일반 정보이며, 개별 사정에 대한 법률 자문이 아니에요. 가격, 규정, 운영 시간은 바뀔 수 있으니 현장에서 다시 확인하세요. 가이드 검증 방식은 다음 글에서 볼 수 있어요: How we check (영어).
오류를 발견하셨나요? 알려 주세요.