ベトナムの税務上の居住者:183日ルールの解説
暦年に183日以上、または入国初日から連続する12か月のうちに183日以上ベトナムに滞在していれば、税務上の居住者です。登録された常住地や、課税年に合計183日以上になる賃貸住宅がある場合も、他国での税務上の居住を証明しない限り、居住者とみなされます。居住者は全世界の所得に課税され、非居住者はベトナム国内で生じた所得にのみ課税されます。
英語で読む (Read this guide in English)
このページの内容
3月にダナンに入り、その年の残りは出国しないとします。その暦年内にベトナムに183日以上滞在した時点で、ベトナムの税務上の居住者になるための1つ目の判定基準を満たします。同じ判定基準は、暦年内だけでなく、入国初日から数える連続する12か月内でも満たされます。
日数は1日ずつ数えます。到着日は1日、出国日も1日です。同じ日に入出国した場合も、政令253/2026/NĐ-CPは1日として数えます。到着日と出国日は、パスポートなどの旅行書類に記された出入国管理当局の証明で判断し、「滞在」とは、実際にベトナム国内にいることを指します。
この判定基準の根拠となる法律
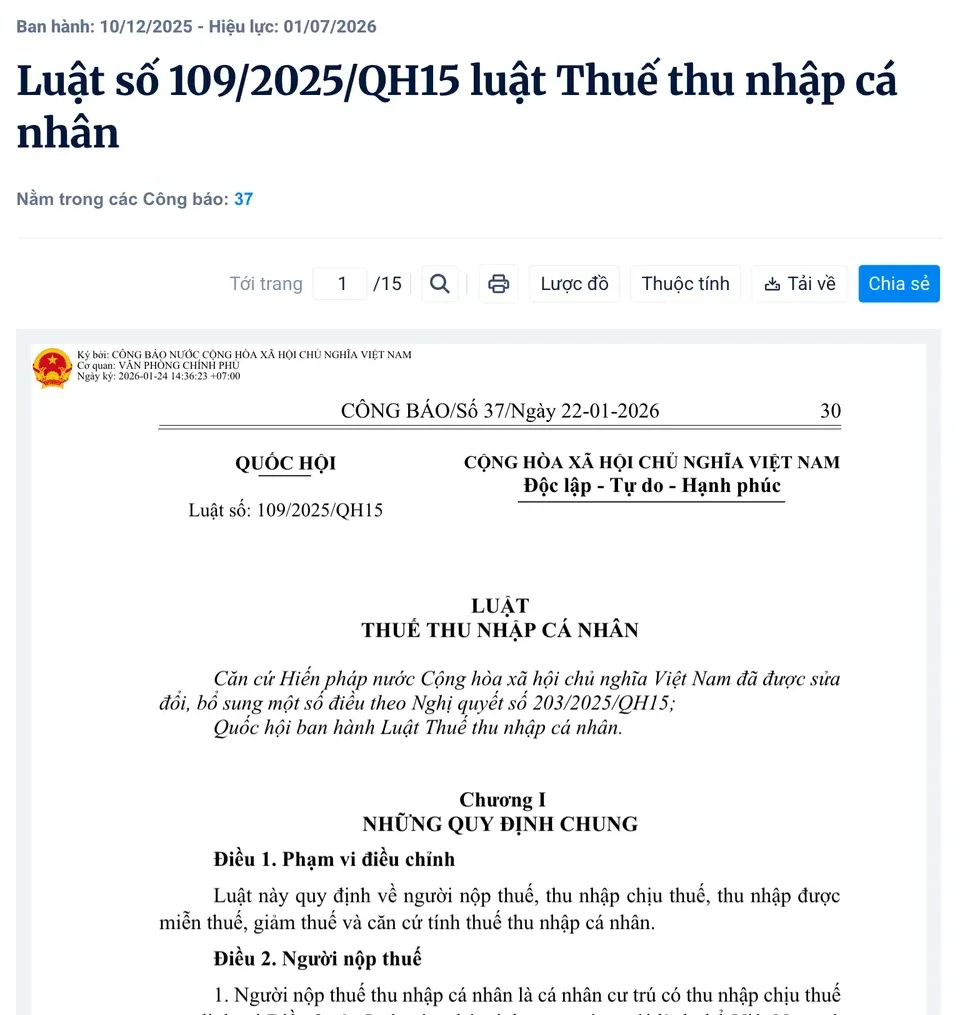
ベトナムの税務上の居住者の判定基準は、個人所得税法第2条にあります。日数の数え方と賃貸住宅の詳細は、政令253/2026/NĐ-CPにあります。
現行の法律は法律109/2025/QH15で、2026年7月1日に施行され、旧個人所得税法04/2007/QH12に代わりました。居住者である個人の事業所得と給与所得に関する規定は、2026年の課税期間から適用されます。
判定基準2:ベトナムに「常居所」があること
居住者である個人になる2つ目の方法では、実際にベトナムにいる日数は数えず、ベトナムにある住まいを見ます。それは、ベトナムに「常居所」があることです。常居所には、登録された常住地、または期間の定めのある賃貸契約で借りた住居が含まれます。
外国人の場合、その登録された常住地とは、永住カードに記載された住所、または一時在留カードの申請時に申告した住所です。カード自体の仕組みはベトナムの一時在留カード(英語)を、滞在先を地元当局に登録する別の義務についてはベトナムの滞在登録(英語)を参照してください。
賃貸契約で借りている日数が、課税年に合計183日以上になる場合、借りた住居が算入されます。1件の契約が183日続く必要はありません。複数の場所の契約を含め、すべての契約の日数を合算するためです。
ここでの「借りた住居」には、ホテル、ゲストハウス、モーテル、ホステル、勤務先や事務所への滞在も含まれ、本人と雇用主のどちらが借りていても同じです。
ベトナムに常居所があり、課税年に実際に滞在したのが183日未満だった場合でも、居住者である個人として扱われます。ただし、他国の税務上の居住者であることを証明できる場合は別です。
証明には、その国が発行する居住証明書を使います。その国がベトナムと二重課税回避協定を結んでいるものの居住証明書を発行しない場合は、パスポートの写しを提出して、そこに住んでいた期間を証明します。
自分の区分が分かると何が変わるか
居住者である個人になると、ベトナムは、国内で稼いだ所得だけでなく、支払いや受け取りの場所を問わず、国内外で生じた所得に課税します。居住者の給与は、給与所得の合計から保険料と、法律109/2025/QH15の第10条と第11条の控除を引いた課税所得に対して課税されます。その課税所得には、5区分の累進税率表が適用されます:
| 年間の課税所得の区分(million ドン) | 税率 |
|---|---|
| 120以下 | 5% |
| 120超〜360以下 | 10% |
| 360超〜720以下 | 20% |
| 720超〜1,200以下 | 30% |
| 1,200超 | 35% |
各税率は、その区分に入る課税所得の部分にのみ適用されます。
日数の判定基準も常居所の判定基準も満たさず、非居住者側になった場合、ベトナムが課税するのは国内で生じた所得だけです。給与については、世界のどこで支払われるかを問わず、ベトナムでの勤務により受け取る報酬の合計に一律20%です。
183日未満の滞在で、他国での税務上の居住を証明できる場合も、非居住者になります。
同法は、事業所得を筆頭に、給与以外の所得にも課税します。この記事では、それらの税率は扱いません。
租税条約で納める額が変わることがあります
ベトナムの規則は、二重課税に配慮しています。ベトナムが、ある国と二重課税回避協定を結んでいる場合、その国ですでに納めた個人所得税は、協定の定めに従って、ベトナムで納めるべき税額から控除できます。この記事では、特定の国の条約の内容は扱いません。控除が自分の場合にどう働くかは、自国とベトナムの協定で確認してください。
外国人として納税者番号を登録する
外国人でベトナムで事業を行う場合、またはベトナムで所得が生じる場合は、法律108/2025/QH15の定めにより、ベトナムの税法上の納税者です。税務当局に直接登録する場合、初回の税務登録の期限は、個人所得税の納税義務が生じた日から10営業日と、政令252/2026/NĐ-CPが定めています。
税務アドバイスではありません
この記事は、ベトナムの個人所得税法が定めていることを示すもので、個々の税務状況へのアドバイスではありません。規則として読み、そのうえで、実際に何日滞在したか、ベトナムにどんな住まいがあるかといった自分の事実を、この規則に照らし合わせてください。
そのほかのお金のガイド:外国人がベトナムで銀行口座を開く方法(英語)、外国人がベトナムで運転する方法(英語)、お金のハブ(英語)。
未確認: 183日に達したとき、その年全体で居住者になるのか、183日目以降だけ居住者になるのかは分かっていません。出国して再入国した場合に、新しい12か月の期間が始まるのかも分かっていません。どれだけの税額を見込んでおくか決める前に、ダナンの税務署に確認してください。
よくある質問
183日ベトナムにいれば、税務上の居住者になりますか?
はい。183日以上が、1つの暦年内、またはベトナムでの初日から数える連続する12か月内に収まる場合です。到着日と出国日はそれぞれ1日として数え、同じ日に入出国した場合も1日です。
ダナンでアパートを借りると、よく旅行していても税務上の居住者になりますか?
なることがあります。2つ目の判定基準は「常居所」で、登録された常住地、または期間の定めのある賃貸契約で借りた住居です。借りた住居は、課税年の賃貸日数が複数の場所の合計で183日以上になれば算入されます。ホテル、ゲストハウス、モーテル、ホステル、勤務先に滞在する場合も、本人と雇用主のどちらが借りていても算入されます。課税年の滞在が183日未満で、他国での税務上の居住を証明できる場合は、なりません。
こちらに住まいはありますが、実際の滞在は年183日未満です。それでも居住者になりますか?
はい。ただし、他国での税務上の居住を証明できる場合は別です。ベトナムに常居所があるのに、課税年の滞在が183日未満だった場合も、政令は居住者である個人として扱います。通常の証明方法は、その国が発行する居住証明書です。
居住者になると、ベトナムはどの所得に課税しますか?
ベトナム国内外で生じた所得です。居住者の給与所得は、法律が認める控除を差し引いた課税所得に対して、5%から35%までの5区分の累進税率表で課税されます。この記事では、ほかの種類の所得の税率は扱いません。
ベトナムの税務上の居住者でない場合、税率はいくらですか?
ベトナムでの勤務により受け取る給与の合計に、一律20%です。所得の支払地は問いません。非居住者は、支払いや受け取りの場所を問わず、ベトナム国内で生じた所得にのみ課税されます。この記事では、ほかの種類の所得の税率は扱いません。
租税条約で、ベトナムでの納税額は変わりますか?
はい。ベトナムが他国と二重課税回避協定を結んでいる場合、その国で納めた所得税は、協定の定めに従って、ベトナムの税額から控除できます。この記事では、特定の国の条約の内容は扱いません。
税務当局に直接登録する外国人は、いつまでに税務登録が必要ですか?
ベトナムで事業活動を行う、またはベトナムで所得が生じる外国人は、ベトナムの税法上の納税者です。税務当局に直接登録する場合、初回の登録は、個人所得税の納税義務が生じた日から10営業日以内です。
日本語のほかのガイド
この記事は上記の出典で確認した一般的な情報で、個別の事情に対する法的助言ではありません。料金・規則・営業時間は変わることがあるため、現地で改めてご確認ください。ガイドの確認方法はこちら: How we check (英語)。
誤りを見つけたら、 お知らせください。