Steuerresidenz Vietnam: die 183-Tage-Regel erklärt
Du bist steuerlich ansässig, wenn du dich in einem Kalenderjahr oder in den 12 aufeinanderfolgenden Monaten ab deinem ersten Tag mindestens 183 Tage in Vietnam aufhältst. Ein gemeldeter Wohnsitz oder gemietete Unterkünfte mit zusammen mindestens 183 Tagen im Steuerjahr zählen ebenso, außer du belegst anderswo deine Steueransässigkeit. Ansässige versteuern weltweites Einkommen, Nichtansässige nur Einkommen aus Vietnam.
Auf dieser Seite
Angenommen, du landest im März in Da Nang und verlässt das Land bis Jahresende nicht mehr. Sobald du in diesem Kalenderjahr 183 Tage oder länger in Vietnam warst, hast du den ersten Test für die vietnamesische Steueransässigkeit erfüllt. Der Test ist auch erfüllt, wenn die 183 Tage in die 12 aufeinanderfolgenden Monate ab deinem ersten Tag im Land fallen, nicht nur ins Kalenderjahr.
Gezählt wird Tag für Tag: Dein Ankunftstag zählt als ein Tag, dein Abreisetag als ein Tag. Fliegst du am selben Tag ein und wieder aus, zählt das nach Dekret 253/2026/NĐ-CP ebenfalls als ein Tag. Ankunfts- und Abreisedatum stammen aus der Bestätigung der Einwanderungsbehörde in deinem Reisepass oder einem anderen Reisedokument, und „anwesend“ heißt: physisch in Vietnam.
Das Gesetz hinter diesem Test
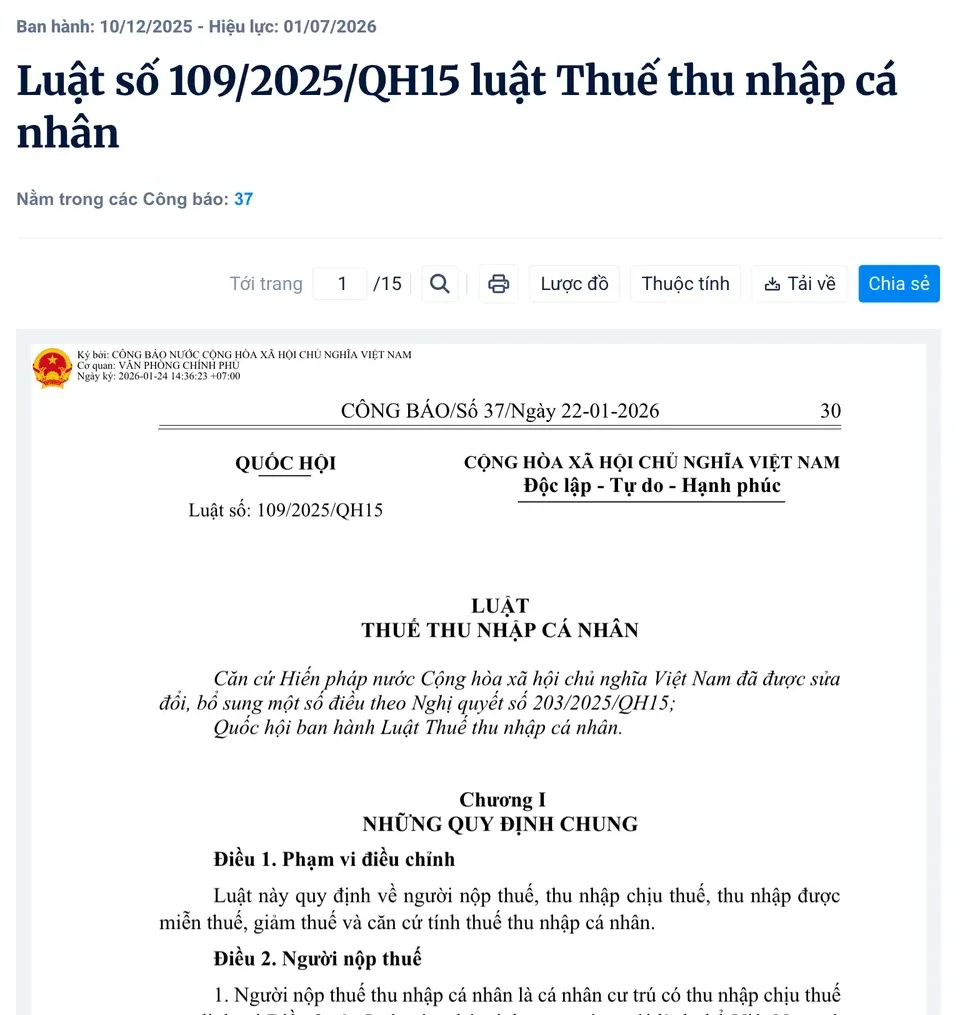
Die Tests für die Steueransässigkeit in Vietnam stehen in Artikel 2 des Einkommensteuergesetzes. Die Einzelheiten zum Zählen der Tage und zu gemieteten Wohnungen stehen im Dekret 253/2026/NĐ-CP.
Aktuell gilt das Gesetz 109/2025/QH15, das am 1. Juli 2026 in Kraft trat und das alte Einkommensteuergesetz 04/2007/QH12 ersetzt. Die Regeln zum Einkommen einer ansässigen Person aus Geschäftstätigkeit sowie aus Löhnen und Gehältern gelten ab dem Steuerzeitraum 2026.
Test zwei: ein „fester Wohnsitz“ in Vietnam
Der zweite Weg zur Ansässigkeit zählt nicht die Tage, die du tatsächlich hier bist, sondern schaut auf dein Zuhause in Vietnam. Verlangt wird ein „fester Wohnsitz“ in Vietnam; dazu gehören ein dauerhaft gemeldeter Wohnsitz oder eine gemietete Wohnung mit befristetem Mietvertrag.
Für Ausländer ist dieser gemeldete Wohnsitz die Adresse auf deiner Daueraufenthaltskarte (Permanent Residence Card) oder die Adresse, die du beim Antrag auf die Aufenthaltskarte (Temporary Residence Card) angegeben hast. Wie die Aufenthaltskarte selbst funktioniert, steht in Aufenthaltskarte in Vietnam (auf Englisch). Die getrennte Pflicht, deinen Aufenthaltsort bei den örtlichen Behörden anzumelden, steht in Anmeldung des vorübergehenden Aufenthalts in Vietnam (auf Englisch).
Eine gemietete Wohnung zählt, wenn die Tage, die du laut Mietvertrag oder Mietverträgen mietest, im Steuerjahr zusammen 183 Tage oder mehr ergeben. Kein einzelner Mietvertrag muss 183 Tage laufen, denn die Tage aller Mietverträge werden addiert, auch bei Verträgen an mehr als einem Ort.
„Gemietete Wohnung“ umfasst hier auch einen Aufenthalt in einem Hotel, Gästehaus, Motel oder Hostel oder an deinem Arbeitsplatz oder in einem Büro, unabhängig davon, ob du oder dein Arbeitgeber es mietet.
Und hast du einen festen Wohnsitz in Vietnam, warst im Steuerjahr aber tatsächlich weniger als 183 Tage hier, giltst du trotzdem als ansässige Person. Das gilt, außer du kannst nachweisen, dass du in einem anderen Land steuerlich ansässig bist.
Nachweis ist eine Ansässigkeitsbescheinigung (Certificate of Residence) dieses Landes. Hat dieses Land ein Doppelbesteuerungsabkommen mit Vietnam, stellt aber keine solchen Bescheinigungen aus, legst du eine Kopie deines Reisepasses vor, um den Zeitraum deines Aufenthalts dort zu belegen.
Was sich ändert, sobald du deinen Status kennst
Bist du eine ansässige Person, besteuert Vietnam dein Einkommen, das im Inland und im Ausland entsteht, wo auch immer es gezahlt oder empfangen wird – nicht nur das, was du vor Ort verdienst. Löhne und Gehälter einer ansässigen Person werden auf das steuerpflichtige Einkommen besteuert: das gesamte Lohneinkommen abzüglich Versicherungsbeiträgen und der Abzüge nach Artikel 10 und 11 des Gesetzes 109/2025/QH15. Dieses steuerpflichtige Einkommen wird nach einem progressiven Tarif mit fünf Stufen besteuert:
| Teil des steuerpflichtigen Einkommens pro Jahr (Mio. VND) | Satz |
|---|---|
| Bis 120 | 5 % |
| Über 120 bis 360 | 10 % |
| Über 360 bis 720 | 20 % |
| Über 720 bis 1.200 | 30 % |
| Über 1.200 | 35 % |
Jeder Satz gilt nur für den Teil des steuerpflichtigen Einkommens innerhalb dieser Stufe.
Fällst du stattdessen auf die Seite der Nichtansässigen – du erfüllst weder den Tage-Test noch den Test des festen Wohnsitzes –, besteuert Vietnam nur Einkommen, das im Land entsteht. Für Löhne und Gehälter sind das pauschal 20 % auf die gesamte Vergütung für Arbeit in Vietnam, unabhängig davon, wo auf der Welt sie dir gezahlt wird.
Nichtansässig bist du auch, wenn du weniger als 183 Tage hier warst und in einem anderen Land deine Steueransässigkeit nachweisen kannst.
Das Gesetz besteuert neben Löhnen auch andere Einkommensarten, zuerst Einkommen aus Geschäftstätigkeit; deren Sätze behandelt dieser Artikel nicht.
Steuerabkommen können ändern, was du schuldest
Vietnams Regeln berücksichtigen die Doppelbesteuerung. Hat Vietnam mit einem Land ein Doppelbesteuerungsabkommen geschlossen, kann die dort bereits gezahlte Einkommensteuer nach den Regeln dieses Abkommens auf die in Vietnam zu zahlende Steuer angerechnet werden. Dieser Artikel behandelt keine Bedingungen einzelner Länderabkommen – prüf im Abkommen deines Landes mit Vietnam, wie die Anrechnung in deinem Fall funktioniert.
Steuernummer als Ausländer registrieren
Bist du Ausländer mit Geschäftstätigkeit in Vietnam oder mit Einkommen, das in Vietnam entsteht, bist du nach vietnamesischem Steuerrecht steuerpflichtig, wie das Gesetz 108/2025/QH15 bestimmt. Meldest du dich direkt bei der Steuerbehörde an, setzt das Dekret 252/2026/NĐ-CP die Frist für die Erstregistrierung auf 10 Arbeitstage ab dem Tag, an dem deine Einkommensteuerpflicht entsteht.
Das ist keine Steuerberatung
Dieser Artikel gibt wieder, was das vietnamesische Einkommensteuergesetz sagt, und ist keine Beratung zu deiner eigenen Steuerlage. Lies es als Regel und prüf dann deine eigenen Fakten dagegen – wie viele Tage du tatsächlich anwesend warst und welche Art Wohnung du hier hast.
Weitere Geldratgeber: Bankkonto in Vietnam eröffnen als Ausländer (auf Englisch), Fahren in Vietnam als Ausländer (auf Englisch) und die Übersicht Geld (auf Englisch).
Nicht bestätigt: Ob du ab Erreichen von 183 Tagen für das ganze Jahr oder erst ab Tag 183 als ansässig giltst, ist offen. Ob ein neues 12-Monats-Fenster beginnt, wenn du ausreist und wieder einreist, ist offen. Frag das Steueramt in Da Nang, bevor du entscheidest, wie viel Steuern du einplanst.
Häufige Fragen
Bin ich steuerlich ansässig, wenn ich 183 Tage in Vietnam bin?
Ja, wenn diese 183 Tage oder mehr in ein Kalenderjahr oder in die 12 aufeinanderfolgenden Monate ab deinem ersten Tag in Vietnam fallen. Dein Ankunftstag und dein Abreisetag zählen je als ein Tag; reist du am selben Tag ein und aus, zählt das als ein Tag.
Werde ich steuerlich ansässig, wenn ich in Da Nang eine Wohnung miete, auch wenn ich viel reise?
Das kann sein: Der zweite Test ist ein „fester Wohnsitz“ – ein gemeldeter Wohnsitz oder eine Wohnung mit befristetem Mietvertrag. Gemietete Unterkünfte zählen, wenn die Miettage im Steuerjahr zusammen mindestens 183 ergeben, auch über mehrere Orte. Auch Hotels, Gästehäuser, Motels, Hostels oder dein Arbeitsplatz zählen, unabhängig davon, ob du oder dein Arbeitgeber sie mietet. Nicht, wenn du weniger als 183 Tage hier warst und anderswo deine Steueransässigkeit nachweisen kannst.
Ich habe hier eine Unterkunft, bin aber tatsächlich weniger als 183 Tage im Jahr im Land – bin ich trotzdem ansässig?
Ja, außer du kannst anderswo deine Steueransässigkeit nachweisen. Hast du einen festen Wohnsitz in Vietnam, warst im Steuerjahr aber weniger als 183 Tage anwesend, behandelt das Durchführungsdekret dich trotzdem als ansässige Person. Üblicher Nachweis ist eine Ansässigkeitsbescheinigung (Certificate of Residence) des anderen Landes.
Welches Einkommen besteuert Vietnam, sobald ich ansässig bin?
Einkommen, das in und außerhalb Vietnams entsteht. Das steuerpflichtige Einkommen einer ansässigen Person aus Löhnen und Gehältern wird nach den erlaubten Abzügen mit einem progressiven Tarif aus fünf Stufen von 5 % bis 35 % besteuert. Dieser Artikel behandelt keine Steuersätze für andere Einkommensarten.
Welcher Steuersatz gilt, wenn ich in Vietnam nicht steuerlich ansässig bin?
Pauschal 20 % auf die gesamten Löhne und Gehälter, die du für Arbeit in Vietnam erhältst, unabhängig davon, wo das Einkommen gezahlt wird. Nichtansässige werden nur auf Einkommen besteuert, das in Vietnam entsteht, wo auch immer es gezahlt oder empfangen wird. Dieser Artikel behandelt keine Steuersätze für andere Einkommensarten.
Kann ein Steuerabkommen ändern, was ich in Vietnam schulde?
Ja. Hat Vietnam mit einem anderen Land ein Doppelbesteuerungsabkommen geschlossen, kann die dort gezahlte Einkommensteuer nach den Regeln dieses Abkommens auf die Steuer in Vietnam angerechnet werden. Dieser Artikel behandelt keine Bedingungen einzelner Länderabkommen.
Wann muss ich mich als Ausländer steuerlich registrieren, wenn ich mich direkt bei der Steuerbehörde anmelde?
Ein Ausländer mit Geschäftstätigkeit oder mit Einkommen, das in Vietnam entsteht, ist nach vietnamesischem Steuerrecht steuerpflichtig. Meldest du dich direkt bei der Steuerbehörde an, ist die Erstregistrierung innerhalb von 10 Arbeitstagen ab dem Tag fällig, an dem deine Einkommensteuerpflicht entsteht.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Preise, Regeln und Öffnungszeiten können sich ändern; prüfe sie vor Ort, bevor du dich darauf verlässt. Mehr dazu, wie die Guides geprüft werden: How we check (auf Englisch).
Fehler entdeckt? Melde ihn.