リモートワーカーのベトナム所得税:海外払い給与(2026年)
居住者は、ベトナム国内外で生じた給与に5%〜35%の税率で課税されます。非居住者は、ベトナムでの勤務に対する給与に20%を納めます。海外から給与を受ける居住者は四半期ごとに税務当局へ直接申告し、通常は確定申告(年次の税額確定)を行います。法律109/2025/QH15は、居住者の給与について2026年の課税期間から適用されます。
英語で読む (Read this guide in English)
このページの内容
ダナンに住み、海外の会社や顧客から報酬を受け取っているとします。ベトナムが誰の所得に課税するかは、個人所得税法が定めています。
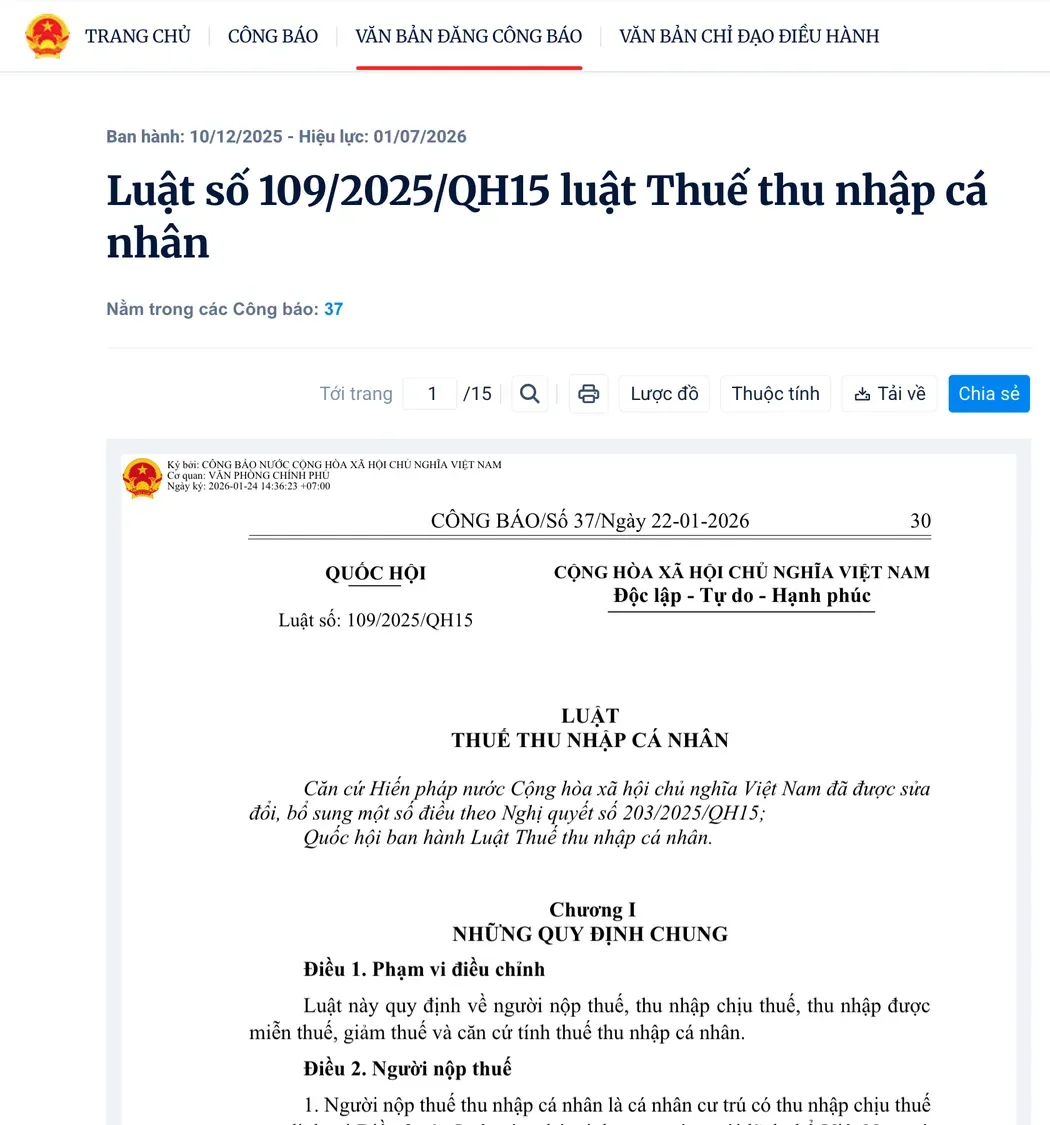
Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế … phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế … phát sinh trong lãnh thổ Việt Nam.
居住者である個人は、ベトナム国内外で生じた課税所得について課税され、非居住者である個人は、ベトナム国内で生じた課税所得について課税されます。
法律109/2025/QH15第2条第1項
法律109/2025/QH15は2026年7月1日に施行され、居住者の給与に関する規定は2026年の課税期間から適用されます。法律04/2007/QH12は新法に置き換えられています。新法の施行時に効力を失い、居住者の給与に関する規定は2026年の課税期間から効力を失いました。
簡単な答え
- リスク:居住者は、海外から支払われる給与も含め、給与に5%〜35%の税率で課税されます。納期を過ぎた税金の滞納がある外国人は、ベトナムからの出国を停止されることがあります。
- 今すぐやること:個人所得税の納税義務が生じた日から10営業日以内に、納税者番号を取得します。そのうえで、海外から給与を受ける居住者は、四半期の申告書を税務当局に直接提出します。
- 会計士:ベトナムと海外で同時に働く非居住者の場合、または外国で納めた税の控除を受ける場合は、税務アドバイザーに相談してください。
このページは法令の条文をまとめたものです。税務アドバイスではありません。事業登録をしているフリーランスについては扱っていません。
自分にどの規定が当てはまるか
居住者の場合
居住者とは、定められた条件のいずれかに当てはまる個人です。条件の一つは、暦年内、または滞在初日から連続する12か月のうちに、183日以上ベトナムに滞在していることです。
もう一つは、ベトナムに常居所があることです。常居所には、登録された常住地のほか、賃貸契約の期間が課税年に合計183日以上になる賃貸住宅が含まれます。常居所があっても、課税年のベトナム滞在が183日未満の場合は、他国の税務上の居住者であることを証明しない限り、居住者になります。
居住者の課税所得は、支払いと受け取りの場所を問わず、ベトナム国内外で生じた所得です。
日数の数え方については、ベトナムの税務上の居住者の解説(英語)を読んでください。
非居住者の場合
非居住者とは、上の居住者の条件を満たさない個人です。非居住者の課税所得は、支払いと受け取りの場所を問わず、ベトナム国内で生じた所得です。
給与に含まれるもの
給与には、従業員が雇用主から受け取る、現金または現物を問わずあらゆる形の金額が含まれます。
個人が事業登録も事業税の登録もしていない場合、業務許可証の有無を問わず、サービスの対価として受け取る報酬も給与に含まれます。
居住者:給与の税率
税額は、所得の支払地を問わず、課税所得に部分累進税率表の税率を掛けた額です。課税所得は、その課税期間に受け取った課税対象の給与所得の合計です。ここから、強制の社会保険料、医療保険料、失業保険料を差し引きます。一定の年金・生命保険の掛金(政府が定める上限まで)と、同法の第10条と第11条の控除も差し引きます。
給与の部分累進税率表(法律109/2025/QH15第9条):
| 区分 | 年額(million ドン) | 月額(million ドン) | 税率 |
|---|---|---|---|
| 1 | 120以下 | 10以下 | 5% |
| 2 | 120超〜360以下 | 10超〜30以下 | 10% |
| 3 | 360超〜720以下 | 30超〜60以下 | 20% |
| 4 | 720超〜1,200以下 | 60超〜100以下 | 30% |
| 5 | 1,200超 | 100超 | 35% |
税額は区分ごとに計算します。各区分に入る所得の部分に、その区分の税率を掛けます。
家族控除
居住者の給与に対する税額を計算する前に、課税所得から家族控除を差し引きます。控除額は、本人が月15.5 million ドン(年186 million ドン)、扶養家族1人につき月6.2 million ドンです。
家族控除を含む、居住者の給与に関する同法の規定は、2026年の課税期間から適用されます。政府は、各課税期間の状況に合うよう、控除額を国会常務委員会に提出します。そのため、該当する課税期間の金額を確認してください。
計算例:海外から月給を受ける居住者
これは例であり、申告の方法ではありません。海外から月給を受ける居住者の1か月分の税額は、月額の区分を使って、2つの手順で見積もれます。まず、その月の給与から家族控除を差し引き、次に、残りの額に、月額の区分ごとに順に税率を掛けます(区分の上限額の単位は million ドン)。この例は、扶養家族なし、保険料の控除なし、課税所得が第1区分を超えていることを前提にしています。
| 手順 | やること | 根拠となる数字 |
|---|---|---|
| 総支給額 | その月の給与の合計を、ドンに換算した額を使います | 自分の給与額 |
| 控除 | 本人分の家族控除を差し引きます | 月15.5 million ドン |
| 課税所得 | 総支給額から控除を引いた額 | 上の2行の結果 |
| 第1区分 | 10までの課税所得に5% | 10までは5% |
| 第2区分 | 10超〜30までの課税所得に10% | 10超〜30は10% |
| 第3区分 | 30超〜60までの課税所得に20% | 30超〜60は20% |
| 税額の合計 | 所得が届く各区分の税額を合計します | 各区分に入る所得の部分に、その区分の税率を掛けた額 |
扶養家族1人につき、控除の行に月6.2 million ドンが加わります。課税所得が60を超えると30%の区分に、100を超えると35%の区分に入ります。その年の税額は、確定申告(年次の税額確定)で精算されます。
非居住者:ベトナムでの勤務に対する給与に20%
非居住者の給与に対する税額は、支払地を問わず、ベトナムでの勤務により受け取った給与の合計に20%を掛けた額です。
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
非居住者の給与に対する税額は、支払地を問わず、ベトナムでの勤務により受け取った給与の合計に20%を掛けた額です。
法律109/2025/QH15第21条
政令253/2026/NĐ-CPは、同じ規定を改めて示しています。非居住者の課税期間は、所得が生じるたびです。
ベトナムと海外で同時に働く場合
ベトナムと海外で同時に働き、ベトナム国内で生じた所得を切り分けられない非居住者は、政令が定める計算式を使います。
この場合にベトナムに滞在している外国人個人については、ベトナムで生じた所得は、(ベトナムでの滞在日数 ÷ 365)× 世界全体の税引前の給与所得で求めます。ベトナムで生じたその他の税引前の課税所得を加えます。その他の課税所得とは、給与とは別に、雇用主が従業員に支払う、または従業員に代わって支払う現金・現物の利益です。
源泉徴収する人と申告する人
所得を支払う組織や個人は、個人に支払う前に税を源泉徴収します。ただし、政令253/2026/NĐ-CP第67条第4項に挙げられている一部の所得は除きます。ベトナム側の当事者が外国側の当事者へ給与費用を精算する場合、そのベトナム側も支払者に含まれます。
ベトナムで税務登録をしていない外国の組織から支払いを受ける場合、または支払者が税を源泉徴収していない場合は、自分で申告して納付しなければなりません。
海外から報酬を受ける場合の申告と納付の方法
海外から報酬を受ける居住者を四半期申告にする規定は、次のとおりです。
c.1) Các trường hợp khai thuế theo quý: … c.1.2) Cá nhân cư trú có thu nhập từ tiền lương, tiền công do các tổ chức, cá nhân trả từ nước ngoài;
海外の組織または個人から支払われる給与所得がある居住者は、四半期ごとに申告します。申告は税務当局に直接行います。
通達89/2026/TT-BTC第22条第1項c.1.2点
- 納税者番号を取得する:税務当局に直接税務登録をする個人の期限は、個人所得税の納税義務が生じた日から10営業日です。登録は、電子的に、または税務システムを通じて自動的に行われます。申告と納付の際は、書類に納税者番号を書いてください。
- 四半期ごとに申告する:海外から給与を受ける居住者は、四半期ごとに税務当局へ直接申告します。課税四半期は、その四半期の初日から末日までです。
- 適切な税務署に申告する:海外から給与を受ける居住者の四半期申告書は、居住地を直接管轄する税務当局に提出します。
- 期限内に納付する:税額を自分で計算する場合は、申告書の提出が認められる最終日までに納付します。
- 確定申告(年次の税額確定)をする:給与所得のある居住者は、その年の税額を確定申告で精算しなければなりません。納付すべき税額がすでに納めた税額より少なく、還付の請求も次の期への相殺の請求もない場合は、例外です。確定申告書には、扶養家族を記載する付表があります。
申告書式と期限
| 申告 | 期限 |
|---|---|
| 四半期申告 | 四半期の終了後、最初の月の末日 |
| 年次の確定申告 | 暦年の終了後4か月目の末日 |
四半期申告の期限は、納税義務が生じた四半期の次の四半期の最初の月の末日です。
初年度のルール
居住者の場合、給与所得の課税期間は暦年です。暦年内のベトナム滞在が183日未満の人を考えます。その人が、滞在初日から連続する12か月のうちに183日以上滞在している場合、最初の課税期間はその12か月になります。
その初年度の確定申告の期限は、連続する12か月が満了した月の末日から4か月後の月の末日です。
確定申告に添付する書類
通達89/2026/TT-BTCでは、給与所得のある居住者の年次の確定申告に添付する書類に、次のものが含まれます。
- 支払者が発行した源泉徴収証明の写し。
- 外国で納めた税については、外国の税務当局が納税証明書を発行しない場合、本人が確認した銀行書類の写し。
- 海外から受け取った所得については、海外の支払組織が支払った金額を証明する書類。
海外で納付済みの税
ベトナムが、税を納めた国と二重課税回避協定を結んでいる場合、その税は、協定の定めに従って、ベトナムで納めるべき税額から控除されます。その税の証明は、確定申告書とともに、または確定申告が不要な所得の申告書とともに提出します。
協定そのものの規定は、ここでは扱いません。183日の判定については、ベトナムの税務上の居住者の解説(英語)を参照してください。
非居住者の場合
四半期申告は、ベトナムで税務登録をしていない外国の組織から支払われる、ベトナム国内で生じた給与所得がある非居住者の個人にも適用されます。申告書は、ベトナム国内で所得が生じた場所を直接管轄する税務当局に提出します。通達の、給与所得がある個人向けの四半期申告書の様式は、居住者と非居住者の両方を対象としています。
ダナンの税務当局の連絡先
四半期の申告書は、居住地を直接管轄する税務当局に提出します。ダナン市税務署(Thuế Thành Phố Đà Nẵng)は、自らのサイトで住所を190 Phan Dang Luu Street, Hoa Cuong Wardと案内しています。電話番号は(0236) 3823556です。自分の坊を管轄する税務署を調べたいときは、このサイトから始めてください。
海外から支払われる給与所得について、2026年5月13日付の解説は、最初の税務登録はベトナム国内で勤務が行われる省または市の税務当局で行うと述べています。この解説は通達89/2026/TT-BTCより前のものなので、税務署に確認してください。
同じ解説は、国の人口データベースの個人識別番号を持たない外国人について、有効なパスポートの写しを挙げています。
申告の遅れと納付の遅れ
延滞利息は、税務当局が徴収する、納付が遅れた税額に対して1日0.03%です。利息は、納付期限の最終日の翌日から、税が国家予算に納付された日の前日まで、連続して発生します。
政令125/2020/NĐ-CP(改正後)は、代わりの文書が出されるまで、2026年7月1日以降も効力が続きます。同政令第13条の罰金額は、組織に対する罰金です。
組織が税の申告を遅れて行った場合の罰金:
| 遅れた日数 | 組織への罰金 |
|---|---|
| 1〜5日(軽減事由がある場合) | 警告 |
| 1〜30日(ただし、軽減事由がある1〜5日を除く) | 2,000,000〜5,000,000ドン |
| 31〜60日 | 5,000,000〜8,000,000ドン |
| 61〜90日 | 8,000,000〜15,000,000ドン |
| 90日超で、納付すべき税額があり、検査決定の公表または違反調書の作成の前に、税と延滞利息を全額納付した場合 | 15,000,000〜25,000,000ドン |
同じ違反の場合、組織への罰金は個人への罰金の2倍です。ただし、同政令第16条、第17条、第18条の行為は除きます。したがって、申告が遅れた個人の罰金は、上の表の金額の半分になります。
関連記事
関連ガイド:観光ビザでのリモートワーク(英語)、外国人の社会保険(英語)、外国人が海外へ送金する方法(英語)。
手順
- 納税者番号を取得する個人所得税の納税義務が生じた日から10営業日以内に、電子手続きで納税者番号を登録します。
- 四半期ごとに申告する海外から給与を受ける居住者は、四半期ごとに税務当局へ直接申告します。
- 適切な税務当局に申告する申告書は、居住地を直接管轄する税務当局に送ります。
- 期限内に納付する税額を自分で計算する場合は、申告書の提出が認められる最終日までに納付します。
- 確定申告(年次の税額確定)をする確定申告は、暦年の終了後4か月目の末日までに提出します。12か月ルールが適用される最初の年は、12か月が満了した月から期限を数えます。
未確認: 四半期の申告書をダナンのどの税務署に出すか:規定には居住地を管轄する税務署が書かれていますが、坊ごとの担当税務署の一覧は載っていません。申告の前に、市の税務署に確認してください。四半期の税額の計算方法と年末の精算方法:最初の申告の前に、税務署か税務アドバイザーに確認してください。
よくある質問
母国で払っている社会保険料は控除できますか?
政令により、海外で給与所得がある居住者は、社会保険や医療保険などの強制保険料を、保険料を支払う国の規定に従って支払った分について控除できます。
申告は何の通貨で行い、外貨の給与はどう換算されますか?
税はドンで申告・計算し、外貨を使える場合は政府が定めます。外貨の収入は、収入が生じた時点で、本人または支払者が支払いに使う口座を持つ商業銀行の買い相場で換算します。支払者がベトナムに口座を持たない場合は、その日のベトナム国家銀行の中心レートまたはクロスレートを使います。
給与はいつの収入として数えられますか?
税務上、給与所得は、支払者が支払った時点、または本人が受け取った時点で収入として数えます。
納税が済んでいない状態でベトナムを出国できますか?
納税義務が終わっていない外国人は、ベトナムを出国する前にその義務を済ませなければなりません。納期を過ぎた税金の滞納がある外国人個人は、出国を停止されることがあります。
2026年分を旧ルールで申告済みです。もう一度申告しますか?
いいえ。2026年1月1日から政令253/2026/NĐ-CPが施行された日の前日までに2026年分の給与税を申告・納付した場合、月次または四半期の申告書を出し直す必要はありません。調整は、代わりに2026年分の確定申告(年次の税額確定)の申告書で行います。
日本語のほかのガイド
この記事は上記の出典で確認した一般的な情報で、個別の事情に対する法的助言ではありません。料金・規則・営業時間は変わることがあるため、現地で改めてご確認ください。ガイドの確認方法はこちら: How we check (英語)。
誤りを見つけたら、 お知らせください。